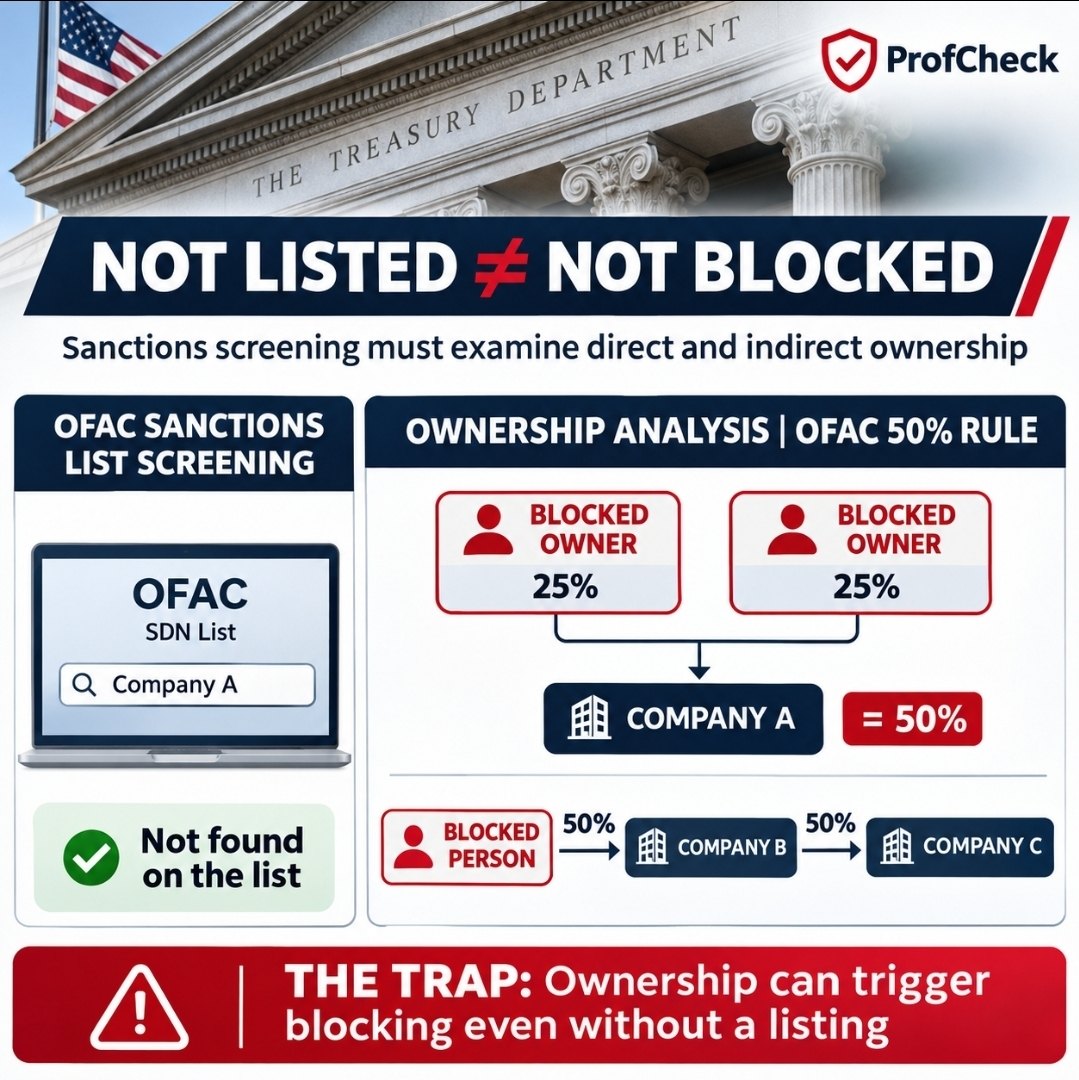
簡単な状況を想像してみてください。ある会社が新しいサプライヤーと契約を結ぼうとしています。取引開始の手続きの一環として、米国財務省外国資産管理室(OFAC)の制裁リストとの照合が行われます。
サプライヤーの名前はリストに載っていません。
取締役の名前も載っていません。
照合結果は「問題なし」と記録され、サプライヤーは承認されます。
しかし、ある重要な問いを誰も投げかけていません。この会社を実際に所有しているのは誰か、そしてこの会社を所有する会社を所有しているのは誰か、という問いです。
まさにここから問題が始まります。
2014年8月、米国財務省は、制裁対象者が所有する企業に関するガイダンスを改訂しました。
50%ルールと呼ばれるこの原則は、比較的シンプルです:
1人または複数の資産凍結対象者が、直接または間接に、合計で50%以上を所有している企業は、資産凍結対象とみなされます。
これは、その企業自体の名前が制裁リストにまったく載っていない場合でも同じです。
その意味を理解するために、2つの例を挙げます。
例1:保有比率の合算
制裁対象者の1人がA社の25%を所有しています。
同じく制裁対象である別の人物が、さらに25%を所有しています。
どちらも単独では会社を支配していませんが、2人合わせると50%を所有しています。
OFACの観点では、この会社は資産凍結対象とみなされます。
このルールは、2人の株主がまったく異なる制裁プログラムの対象として指定されている場合にも適用されます。
例2:間接所有
制裁対象者がB社の50%を所有しています。
B社はC社の50%を所有しています。
C社も、その名前が制裁リストに載っていないにもかかわらず、資産凍結対象とみなされます。
ここで、もう一つ理解しておくべき区別があります。
所有と支配は、必ずしも同じではありません。
制裁対象者は、株式の50%を所有していなくても、実際には会社を支配できる場合があります。
OFACの50%ルールでは、支配だけで会社が自動的に資産凍結対象になることはありません。
しかし、それはその会社とのあらゆる取引が許されるという意味ではまったくありません。
例えば、原則として、米国の個人または法人は、適切な許可がない限り、資産凍結対象ではない企業を代表して資産凍結対象者が署名する契約を締結することはできません。
OFACはまた、資産凍結対象者が企業の50%未満を所有している場合や、その他の方法で企業を支配している場合にも、注意を払うよう推奨しています。
では、サプライヤーや取引先のデューデリジェンスにとって、これは何を意味するのでしょうか。
• 会社の名前が制裁リストに載っているかを確認するだけでは不十分です。株主を特定し、所有の連鎖を一層ずつ調べる必要があります。
• 株主を一人ずつ個別に確認するだけでは不十分です。すべての資産凍結対象者の保有比率を合算する必要があります。
• 直接所有を確認するだけでは不十分です。間接所有によっても、会社が資産凍結対象となる場合があります。
• 誰が会社を所有しているかを知るだけでは不十分です。誰が会社を代表し、誰が会社の名において署名する権限を持っているかも確認することが重要です。
• そして何より、結論は正確に示すことが重要です。「制裁リストで一致は見つからなかった」という結論は、「その会社は制裁の対象ではない」という結論と同じではありません。
なお、OFACの規則は主に米国の個人・法人と、米国の管轄権の範囲内で行われる活動に適用される点に留意が必要です。一部の制裁プログラムには追加の制限があり、他の国では異なる規則が適用される場合があります。
そして、もう一つ知っておくべき限界があります。
公開情報に基づくインテリジェンス(OSINT)を用いた包括的なバックグラウンドチェックであっても、見つけることのできる情報に依存します。
所有構造を分析し、株主を特定し、保有の連鎖をたどり、その情報を制裁リストと照合することはできます。
しかし、アクセス可能などの情報源にも記録されていない隠れた所有関係を確実に特定できるとは保証できません。
したがって、制裁チェックはデューデリジェンスの一部です。デューデリジェンスの代わりになるものではありません。
次に貴社を制裁違反のリスクにさらすサプライヤーは、必ずしも制裁リストに載っているとは限りません。
むしろ、そのサプライヤー自身の所有構造図の中、表面から数層下に現れるかもしれません。